Wer nach der CSRD einen Nachhaltigkeitsbericht erstellt, muss nach dem Klimastandard ESRS E1 unter anderem den Energieverbrauch des eigenen Betriebs in MWh angeben – aufgeschlüsselt nach fossilen, nuklearen und erneuerbaren Quellen. Nach der Omnibus-Änderung von 2026 betrifft die Berichtspflicht auf EU-Ebene nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Umsatz. Für alle, die berichten, und für viele Zulieferer, die Daten liefern sollen, gilt: Belastbare Zahlen entstehen nicht aus Schätzungen, sondern aus Messung – bei der Beleuchtung zum Beispiel aus einem Monitoring je Zone.
Was die CSRD ist und wen sie heute betrifft
Die Corporate Sustainability Reporting Directive (CSRD, Richtlinie (EU) 2022/2464) hat die frühere nichtfinanzielle Berichterstattung abgelöst. Unternehmen müssen einen Nachhaltigkeitsbericht als eigenen Abschnitt im Lagebericht erstellen und prüfen lassen. Inhaltlich richtet sich der Bericht nach den European Sustainability Reporting Standards (ESRS).
Seit 2025 hat die EU den Rahmen in mehreren Schritten verändert:
| Schritt | Inhalt |
|---|---|
| „Stop-the-Clock“-Richtlinie (EU) 2025/794 | Verschiebung der Erstanwendung für die zweite und dritte Welle; in Deutschland betraf das große Kapitalgesellschaften um zwei Jahre |
| ESRS-„Quick-Fix“ (Juli 2025) | Unternehmen der ersten Welle müssen für 2025 und 2026 keine zusätzlichen Angaben gegenüber 2024 machen |
| Omnibus-Richtlinie (EU) 2026/470 | veröffentlicht am 26.02.2026, in Kraft seit 18.03.2026; Schwellen 1.000 Beschäftigte und 450 Mio. Euro Nettoumsatz |
| Vereinfachte ESRS (03.07.2026) | delegierter Rechtsakt angenommen, Anwendung für Geschäftsjahre ab 01.01.2027 vorgesehen |
Wichtig für Deutschland: Die Berichtspflichten der CSRD gelten nicht unmittelbar. Sie werden erst wirksam, wenn ein Umsetzungsgesetz sie in deutsches Recht überträgt. Einen Regierungsentwurf gibt es seit dem 03.09.2025; nach unseren Recherchen war das Gesetz zum Redaktionsstand nicht im Bundesgesetzblatt verkündet. Ab welchem Geschäftsjahr die neuen Schwellen für Ihr Unternehmen greifen, hängt deshalb vom finalen deutschen Gesetz ab.
„Wir fallen nach dem Omnibus heraus“ – warum das Thema trotzdem bleibt
Für viele Mittelständler ist die gesetzliche Berichtspflicht durch den Omnibus entfallen. Das Thema Energiedaten ist damit aber nicht erledigt:
- Kunden fragen weiter: Berichtspflichtige Unternehmen brauchen Daten aus ihrer Wertschöpfungskette. Der Omnibus begrenzt zwar, was sie von kleineren Zulieferern verlangen dürfen („Value-Chain-Cap“), und die Kommission hat dafür einen freiwilligen Standard angenommen. Wenn Kunden Klimadaten anfragen, ist der Energieverbrauch die Grundlage jeder Emissionsberechnung.
- Andere Pflichten bleiben: Energieaudits und Energiemanagement nach EED und EnEfG knüpfen am Verbrauch an, nicht an der CSRD, siehe EU-Energieeffizienzrichtlinie. Die Beleuchtungssteuerung nach § 56 GModG gilt unabhängig von jeder Berichtspflicht.
- Finanzierer interessieren sich dafür: Finanzunternehmen legen selbst offen, wie nachhaltig ihre Investitionen und Kredite sind, etwa nach der EU-Taxonomie. Der Anteil nicht erneuerbarer Energie ist zudem ein Pflichtindikator der Offenlegungsregeln für nachhaltige Investitionen, siehe EU-Taxonomie und Gebäudeautomation.
Wer seine Verbräuche heute sauber misst, kann diese Anfragen ohne Zusatzaufwand bedienen – und spart gleichzeitig Energie.
ESRS E1: Welche Energieangaben verlangt werden
Der Standard ESRS E1 „Klimawandel“ enthält eine Angabepflicht zu Energieverbrauch und Energiemix. Im Entwurf der vereinfachten ESRS, den die EFRAG im November 2025 vorgelegt hat, trägt sie die Bezeichnung E1-7. Danach gibt das Unternehmen an:
- den gesamten Energieverbrauch des eigenen Betriebs in MWh,
- aufgeteilt nach Verbrauch aus fossilen, nuklearen und erneuerbaren Quellen,
- in Sektoren mit hoher Klimawirkung zusätzlich eine feinere Aufteilung der fossilen Energieträger, darunter zugekaufter Strom aus fossilen Quellen.
Die Anwendungsregeln verlangen unter anderem, alle Angaben auf den Endenergieverbrauch zu beziehen, also auf die tatsächlich verbrauchte Energie. Bei Strom ist anzugeben, ob der erneuerbare Anteil nach dem marktbasierten oder dem standortbasierten Ansatz ermittelt wurde. Ob ein Unternehmen zu E1 berichten muss, ergibt sich aus seiner Wesentlichkeitsanalyse.
Monitoring je Zone als belastbare Datenquelle
Ein Nachhaltigkeitsbericht wird geprüft – bei der CSRD nach dem Omnibus mit begrenzter Sicherheit. Zahlen müssen deshalb nachvollziehbar entstehen. Für den Strom der Beleuchtung gibt es drei typische Datenquellen:
| Datenquelle | Aussagekraft | Grenzen |
|---|---|---|
| Hochrechnung aus Leistung × Betriebsstunden | grobe Größenordnung | Annahmen schwer prüfbar, keine Wirkung von Präsenz oder Tageslicht |
| Unterzähler je Verteilung | gemessener Gesamtwert | keine Aussage über Zonen und Nutzung |
| Energiemonitoring der Lichtsteuerung je Zone | gemessene Werte je Zone und Zeitraum, zusammen mit Belegungsdaten | setzt eine vernetzte Lichtsteuerung voraus |
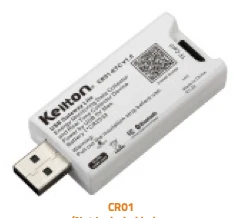
In unseren Projekten erfasst das Energiemonitoring den Verbrauch je Zone; der CR01 zeichnet laut Datenblatt in der Variante CR01-ETC alle 15 Minuten Verbrauchsdaten einer Zone auf, der AU-Manager speichert Systemereignisse über mehr als ein Jahr und stellt Echtzeit- und Verlaufswerte grafisch dar. Daraus lassen sich ableiten:
- Jahresverbräuche der Beleuchtung je Standort, Gebäude oder Nutzungsart als Beitrag zum Gesamtverbrauch,
- Vorher-nachher-Vergleiche, wenn vor der Aktivierung der Präsenz- und Tageslichtfunktionen eine Baseline erfasst wurde,
- Belegungsdaten, die erklären, warum der Verbrauch sinkt – nützlich für Maßnahmenbeschreibungen und Transitionspläne,
- Plausibilisierung gegenüber Hauptzählern und Abrechnungen.
Wie Energie- und Belegungsdaten zusammenspielen, beschreibt der Ratgeber Energiemonitoring und Belegungsdaten. Ob ein Monitoring für Ihr Gebäude auch rechtlich gefordert ist, klärt Energiemonitoring der Beleuchtung: Pflicht?.
Von der Datenquelle zur Maßnahme
Berichtspflichtige Unternehmen beschreiben in ESRS E1 auch ihre Klimaschutzmaßnahmen und Ziele. Eine Lichtsteuerung ist dafür ein gut dokumentierbares Beispiel: Die Maßnahme ist abgegrenzt, die Wirkung messbar, und die Daten entstehen automatisch. Zugleich erfüllt sie in vielen Nichtwohngebäuden die Pflicht nach § 56 GModG, siehe Lichtsteuerung Pflicht 2026–2029.
Eine erste Abschätzung der möglichen Einsparung liefert der Einsparrechner. Für die Anbindung der Daten an bestehende Systeme lesen Sie GLT-Anbindung über BACnet und Modbus; einen Überblick über Unternehmenspflichten gibt Unternehmen: Pflichten zur Energieeffizienz.
So unterstützen wir Sie
Wir nehmen Ihr Gebäude vor Ort auf, planen Sensorik, Zonen und Messpunkte so, dass die Daten zu Ihrer Berichtsstruktur passen, und zeigen Ihnen die Planung vorab in 3D in Sensora. Die Montage übernehmen wir in der Regel selbst, auf Wunsch auch Ihr eigener Elektrofachbetrieb. Jedes Projekt setzen wir mit dem AU-Manager um, sodass Belegungserkennung, Zonierung und Monitoring inklusive sind. Mehr zur Datenanbindung finden Sie unter Energiemonitoring und GLT, für Ihr Projekt erreichen Sie uns über die Kontaktseite.
Interaktiv ausprobieren
Einsparrechner
Häufige Fragen
Wer ist nach dem Omnibus noch CSRD-berichtspflichtig?
Nach der Richtlinie (EU) 2026/470 sind Unternehmen und Konzerne berichtspflichtig, die mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz haben. In Deutschland wird das erst über das CSRD-Umsetzungsgesetz wirksam, das zum Redaktionsstand im Oktober 2026 nicht verabschiedet war. Keine Rechtsberatung.
Welche Energieangaben verlangt ESRS E1?
ESRS E1 verlangt den gesamten Energieverbrauch des eigenen Betriebs in MWh, aufgeteilt nach fossilen, nuklearen und erneuerbaren Quellen, bezogen auf den Endenergieverbrauch. Unternehmen in Sektoren mit hoher Klimawirkung schlüsseln fossile Energie weiter auf.
Ab wann gelten die vereinfachten ESRS?
Die Kommission hat die vereinfachten ESRS am 03.07.2026 als delegierten Rechtsakt angenommen. Sie sollen für Geschäftsjahre ab 01.01.2027 gelten, eine freiwillige frühere Anwendung für 2026 ist nach Inkrafttreten möglich. Parlament und Rat prüfen den Rechtsakt.
Wir sind nicht berichtspflichtig – brauchen wir trotzdem Energiedaten?
In vielen Fällen ja. Berichtspflichtige Kunden und Finanzierer fragen Klimadaten an, Energieaudits nach EED und EnEfG knüpfen am Verbrauch an, und § 56 GModG verlangt für viele Nichtwohngebäude eine automatische Beleuchtungssteuerung.
Warum ist ein Monitoring je Zone besser als eine Hochrechnung?
Eine Hochrechnung aus Leistung und Betriebsstunden beruht auf Annahmen und zeigt nicht, wie Präsenz- und Tageslichtsteuerung wirken. Ein Monitoring je Zone liefert gemessene Werte je Zeitraum, die sich prüfen und mit Belegungsdaten erklären lassen.
Quellen
- EU-Kommission: Corporate sustainability reporting (Stand 03.07.2026)
- Wirtschaftsprüferkammer: CSRD – Fragen und Antworten zur Anwendung und Umsetzung (Stand 22.04.2026)
- EFRAG: Commission publishes delegated act on revised ESRS (03.07.2026)
- EFRAG: Draft Simplified ESRS
- EFRAG: [Draft] ESRS E1 Climate Change (November 2025)
- Empfehlung (EU) 2024/2002 der Kommission zu Artikel 11 EED – EUR-Lex