Unternehmen in Deutschland haben bei der Energieeffizienz drei zentrale Pflichten, die an den Energieverbrauch anknüpfen: das Energieaudit nach dem EDL-G für Nicht-KMU, das Energie- oder Umweltmanagementsystem ab mehr als 7,5 GWh nach § 8 EnEfG und Umsetzungspläne für wirtschaftliche Maßnahmen ab mehr als 2,5 GWh nach § 9 EnEfG. Eine Lichtsteuerung ist in diesen Verfahren eine typische Maßnahme, weil sich ihre Einsparung messen und wirtschaftlich bewerten lässt. Dieser Ratgeber richtet sich an Geschäftsführung, Energiemanager und Facility Management und ordnet die Pflichten ein.
Welche Pflichten gelten für welches Unternehmen?
| Pflicht | Grundlage | Wer ist betroffen | Kern der Pflicht |
|---|---|---|---|
| Energieaudit | § 8 EDL-G | Unternehmen, die keine KMU sind (§ 1 Nr. 4 EDL-G) | Audit nach DIN EN 16247-1, mindestens alle vier Jahre |
| Energie- oder Umweltmanagementsystem | § 8 EnEfG | Durchschnittlicher Gesamtendenergieverbrauch der letzten drei Jahre über 7,5 GWh | Einrichtung eines EnMS (ISO 50001) oder EMAS mit Zusatzanforderungen |
| Umsetzungspläne | § 9 EnEfG | Durchschnittlicher Gesamtendenergieverbrauch der letzten drei Jahre über 2,5 GWh | Pläne für alle wirtschaftlichen Maßnahmen, bestätigen lassen und veröffentlichen |
| Gebäudeautomation und Lichtsteuerung | § 56 GModG | Nichtwohngebäude mit Anlage über 70 kW | Umsetzung bis 31.12.2029 |
Die Pflichten aus EnEfG und EDL-G knüpfen am Unternehmen und seinem Energieverbrauch an, das GModG am einzelnen Gebäude. Ein Unternehmen kann deshalb von allen gleichzeitig betroffen sein. Einen Überblick über alle Regelwerke gibt der Ratgeber Gesetze zur Energieeffizienz in der Beleuchtung.
Energieaudit nach EDL-G
Das Energieaudit ist Pflicht für alle Unternehmen, die nach der EU-Empfehlung 2003/361/EG keine kleinen und mittleren Unternehmen sind. Das erste Audit ist spätestens 20 Monate nach Erlangen dieses Status fällig, danach mindestens alle vier Jahre ein weiteres. Wichtige Details:
- Das Audit muss DIN EN 16247-1 entsprechen und mindestens 90 Prozent des Gesamtenergieverbrauchs untersuchen (§ 8a EDL-G).
- Es basiert auf gemessenen, belegbaren Betriebsdaten. Für Beleuchtung und Bürogeräte erlaubt das Gesetz ausdrücklich eine Schätzung mit nachvollziehbaren Methoden.
- Unternehmen mit einem eingerichteten Energie- oder Umweltmanagementsystem sind freigestellt (§ 8 Abs. 3 EDL-G).
- Bei einem Gesamtenergieverbrauch von höchstens 500.000 kWh im Jahr genügt eine vereinfachte Erklärung (§ 8 Abs. 4 EDL-G).
- Das Audit muss spätestens zwei Monate nach Durchführung gegenüber dem BAFA erklärt werden (§ 8c EDL-G).
Gerade die erlaubte Schätzung bei der Beleuchtung ist ein Ansatzpunkt: Mit zonenweisem Monitoring wird aus der Schätzung ein Messwert – und Einsparmaßnahmen lassen sich belastbarer bewerten. Mehr dazu im Ratgeber Energiemonitoring für Beleuchtung.
Energie- oder Umweltmanagementsystem nach § 8 EnEfG
Unternehmen mit einem jährlichen durchschnittlichen Gesamtendenergieverbrauch von mehr als 7,5 GWh in den letzten drei abgeschlossenen Kalenderjahren müssen ein Energie- oder Umweltmanagementsystem einrichten. Anders als beim Audit kommt es hier nicht auf die KMU-Eigenschaft an. Für Unternehmen, die den Status bis 17.11.2023 erreicht hatten, lief die Frist bis 18.07.2025; wer ihn später erreicht, hat 20 Monate Zeit.
Zusätzlich verlangt § 8 Abs. 3 EnEfG unter anderem, technisch realisierbare Endenergieeinsparmaßnahmen zu identifizieren und ihre Wirtschaftlichkeit nach DIN EN 17463 zu bewerten. Verstöße gegen die Einrichtungspflicht können nach § 19 EnEfG mit einer Geldbuße bis 100.000 € geahndet werden.
Umsetzungspläne nach § 9 EnEfG
Unternehmen mit einem durchschnittlichen Gesamtendenergieverbrauch von mehr als 2,5 GWh pro Jahr müssen binnen drei Jahren konkrete, durchführbare Umsetzungspläne für alle Maßnahmen erstellen und veröffentlichen, die im Managementsystem oder Energieaudit als wirtschaftlich identifiziert wurden. Vor der Veröffentlichung müssen Zertifizierer, Umweltgutachter oder Energieauditoren die Pläne auf Vollständigkeit und Richtigkeit bestätigen. Betriebs- und Geschäftsgeheimnisse sind von der Veröffentlichung ausgenommen.
Wann eine Maßnahme als wirtschaftlich gilt
Wirtschaftlich ist eine Maßnahme nach § 9 EnEfG, wenn sich in der Rechnung nach DIN EN 17463 nach höchstens 50 Prozent der Nutzungsdauer ein positiver Kapitalwert ergibt. Betrachtet werden nur Maßnahmen mit einer Nutzungsdauer von höchstens 15 Jahren, die Nutzungsdauer richtet sich nach den AfA-Tabellen des Bundesfinanzministeriums.
Für die Lichtsteuerung ist das relevant, weil die Einsparung mit der Inbetriebnahme beginnt und in Bereichen mit wechselnder Nutzung besonders hoch ausfällt – in Lagern, Hallen, Fluren und Nebenräumen. Pauschale Prozentwerte helfen bei der Bewertung nicht weiter. Rechnen Sie mit Ihren Betriebszeiten im Einsparrechner und übernehmen Sie das Ergebnis in die Rechnung nach DIN EN 17463. Wie Sie methodisch sauber vorgehen, zeigt der Ratgeber EnEfG und Beleuchtung.
Die EnEfG-Novelle: was bekannt ist
Nach einer Meldung des Bundestags vom 28.07.2026 hat das Bundeskabinett die Novelle des EnEfG am 24.06.2026 beschlossen; der Gesetzentwurf befindet sich im parlamentarischen Verfahren. Die Novelle soll die EU-Energieeffizienzrichtlinie (EU) 2023/1791 umsetzen. Welche Schwellen und Pflichten sich konkret ändern, steht verbindlich erst mit dem verkündeten Gesetz fest. Planen Sie bis dahin mit den geltenden Schwellen und prüfen Sie den Stand regelmäßig. Hintergründe zur EU-Ebene erklärt der Ratgeber EU-Energieeffizienzrichtlinie (EED), zu Berichtspflichten der Ratgeber CSRD und ESRS.
Lichtsteuerung als Maßnahme im Energiemanagement
Damit eine Lichtsteuerung im Managementsystem, im Audit und im Umsetzungsplan sauber abgebildet werden kann, sollte sie drei Dinge leisten:
- Messbare Ausgangslage: Verbrauch und Belegung je Zone vor und nach der Umsetzung.
- Klare Abgrenzung: Bereiche wie Halle, Büro, Verkehrswege und Außenflächen als eigene Maßnahmen mit eigener Bewertung.
- Laufender Nachweis: Monitoring, das zeigt, ob die geplante Einsparung erreicht wird.
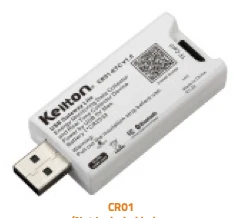
In unseren Projekten ist der AU-Manager immer dabei. Alle Sensoren liefern damit Belegungserkennung, Zonierung und Monitoring, der CR01 erfasst Energiedaten in 15-Minuten-Werten. Für Hallen eignet sich der EFS106 für Montagehöhen von 5 bis 22 m, mehr dazu unter Hallen und Logistik. Förderung gibt es für Gebäudeautomation ab Klasse B über die BEG EM mit 15 %, die Lichtsteuerung kann Teil eines solchen Pakets sein, siehe Förderung 2026.
So unterstützen wir Sie
Wir nehmen Ihre Gebäude vor Ort auf und planen die Lichtsteuerung bereichsweise, sodass sich jede Etappe im Umsetzungsplan abbilden lässt. In unserer 3D-Software Sensora sehen Sie die Lösung vorab im eigenen Gebäude. Die Montage übernehmen wir in der Regel selbst, auf Wunsch auch Ihr eigener Elektrofachbetrieb. Das Monitoring liefert die Daten für Energiemanagement, Audit und Nachweis. Sprechen Sie uns über die Kontaktseite an.
Interaktiv ausprobieren
Einsparrechner
Häufige Fragen
Ab wann braucht ein Unternehmen ein Energiemanagementsystem?
Nach § 8 EnEfG ab einem jährlichen durchschnittlichen Gesamtendenergieverbrauch von mehr als 7,5 GWh in den letzten drei abgeschlossenen Kalenderjahren, unabhängig von der Unternehmensgröße. Eine Novelle ist im Verfahren, die Schwelle kann sich ändern. Stand Oktober 2026, keine Rechtsberatung.
Wer muss ein Energieaudit durchführen?
Nach § 8 EDL-G alle Unternehmen, die keine KMU im Sinne der EU-Empfehlung 2003/361/EG sind, mindestens alle vier Jahre. Freigestellt ist, wer ein Energie- oder Umweltmanagementsystem eingerichtet hat. Bis 500.000 kWh Gesamtenergieverbrauch pro Jahr genügt eine vereinfachte Erklärung.
Was verlangt § 9 EnEfG?
Unternehmen mit mehr als 2,5 GWh durchschnittlichem Gesamtendenergieverbrauch pro Jahr müssen binnen drei Jahren Umsetzungspläne für alle wirtschaftlichen Maßnahmen erstellen, von Zertifizierern, Umweltgutachtern oder Energieauditoren bestätigen lassen und veröffentlichen.
Wann ist eine Lichtsteuerung nach EnEfG wirtschaftlich?
Wenn die Rechnung nach DIN EN 17463 nach höchstens 50 Prozent der Nutzungsdauer einen positiven Kapitalwert ergibt, begrenzt auf Maßnahmen mit höchstens 15 Jahren Nutzungsdauer. Die Einsparung schätzen Sie mit dem Einsparrechner ab und übernehmen sie in die Bewertung.
Muss eine wirtschaftliche Maßnahme nach EnEfG umgesetzt werden?
§ 9 EnEfG verpflichtet nach aktuellem Wortlaut zur Erstellung und Veröffentlichung der Pläne. Für Gebäude mit Anlagen über 70 kW verlangt jedoch § 56 GModG eine automatische Beleuchtungssteuerung bis 31.12.2029, und die Einsparung beginnt erst mit der Umsetzung.
Quellen
- EnEfG § 8 – Einrichtung von Energie- oder Umweltmanagementsystemen
- EnEfG § 9 – Umsetzungspläne von Endenergieeinsparmaßnahmen
- EnEfG § 19 – Bußgeldvorschriften
- EDL-G § 1 – Anwendungsbereich
- EDL-G § 8 – Verpflichtung zur Durchführung von Energieaudits
- EDL-G § 8a – Anforderungen an Energieaudits
- EDL-G § 8c – Nachweisführung
- BAFA – Energieaudit nach EDL-G, Energie- und Umweltmanagementsysteme nach EnEfG
- Deutscher Bundestag, hib 613/2026 – Stand der EnEfG-Novelle
- GModG § 56 – Gebäudeautomatisierung und Gebäudesteuerung